
业绩三连降之际舍得酒业管理层交接 快消“老兵”唐珲任董事长
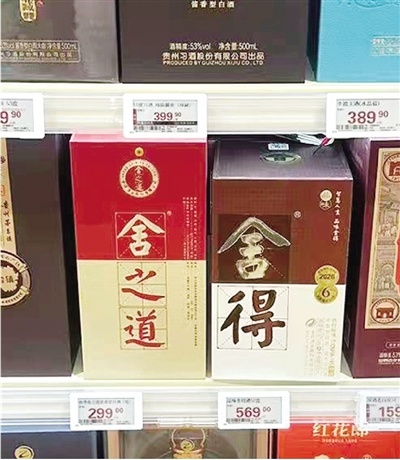
▲ 记者在商超拍摄的舍得酒。
文/图 刘兴旺 江南都市报全媒体记者陈阳
业绩承压之际,舍得酒业迎来关键管理层交接。9月29日,舍得酒业完成董事会换届,执掌公司多年的蒲吉洲卸任董事长,唐珲正式接过董事长一职,并继续兼任总裁。这场权力交接落地之际,摆在新掌舵人面前的,是一份压力重重的半年度成绩单。
2026年上半年,舍得酒业实现营业收入22.87亿元,同比下滑15.34%;归母净利润1.45亿元,同比大幅下降67.26%;扣非净利润1.32亿元,同比下降69.84%。
在营收与净利润双双下滑之余,舍得酒业经营活动产生的现金流量净额同比下降139.46%,二季度单季更是出现归母净利润亏损8641.34万元的局面。
白酒行业目前处在深度调整期,舍得酒业2024年、2025年全年以及2026年上半年,公司营收与净利润连续同比下滑。刚履新董事长的唐珲,能否带领舍得酒业走出业绩下行的困局?
【人事更迭】
“川酒六朵金花”之一的舍得酒业最近完成人事换届。9月29日,舍得酒业召开临时股东会,会议审议通过董事会换届选举相关议案,选举产生了第十二届董事会。在新一届董事会第一次会议上,唐珲当选为公司董事长,并兼任总裁。
舍得酒业新一届董事会延续了“国资+复星”格局。根据舍得酒业公告,董事会聘任李安华、罗超为公司副总裁,钟龄瑶为首席财务官,现任董秘张伟继续留任。
唐珲是快消零售行业的“老兵”。公开资料显示,新任董事长唐珲1980年出生,浙江大学工学学士,他历任宝洁(中国)有限公司四川省甘肃省客户经理、福建省区域经理、广东省区域经理、山东及安徽省大区经理、分销商通路渠道运营中心总经理,宝洁西部大区总经理兼宝洁(中国)成都营销公司法人,宝洁大中华区织物护理事业部营销总经理,宝洁大中华区分销商渠道销售副总裁,宝洁大中华区口腔护理事业群总裁,豫园股份总裁高级助理。
自出任舍得酒业总裁以来,唐珲已经深度介入公司经营管理。在2025年工作会议的报告中,唐珲提出,2025年舍得酒业要以“长期主义”的耐心,保持战略定力,坚持以老酒战略为基石,推动多品牌矩阵战略、年轻化战略和国际化战略齐头并进,并不断进化;要继续聚焦产品力、品牌力、渠道力、组织力“四力提升”,践行“渠道向下,品牌向上,全面向C”的核心策略。既要坚决稳住存量基本盘,又要通过大力度的创新来实现市场破局。
此次身兼董事长与总裁,意味着唐珲将集决策与经营管理权于一身,拥有更大空间落地此前推进的各项改革举措。
知名战略定位专家、福建华策品牌定位咨询创始人詹军豪接受江南都市报全媒体记者采访时表示,具有快消背景的新任董事长主推C端转型,和白酒传统经销商、烟酒店渠道生态存在适配难题。白酒重圈层、经销商库存与价格体系,快消的高频铺货打法易冲击渠道利益,落地难点集中在经销商博弈、动销培育、品牌价值转化。
【费用攀升】
新掌舵人唐珲要面对的局面并不轻松。舍得酒业刚交出了一份营收、净利、经营现金流同时下滑的半年报。
舍得酒业将2026年上半年业绩出现同比下降归结于白酒行业整体仍处于深度调整期,白酒产品销售持续承压;公司主动实施“控量挺价”策略,适度控制发货;加大消费者培育工作力度,阶段性提高市场投入,导致上半年销售费用保持较高水平。
从财报数据看,费用端抬升挤压了盈利空间。不过,上半年的销售费用仅同比增加2.52%,达到5.86亿元。显然,销售费用的同比增长对业绩的影响有限。
更大业绩拖累来自财务费用的暴涨。上半年财务费用同比暴增1796.46%至2469.84万元。公司解释称,主要是本期利息费用增加所致。具体来看,利息费用从603万元上涨到2578万元。
高额负债直接推升利息成本,持续侵蚀企业利润。财报显示,截至今年6月,舍得酒业有息负债合计高达27.93亿元。其中,公司短期借款13.16亿元、一年内到期的非流动负债5.3亿元、长期借款9.47亿元。
詹军豪认为,舍得酒业控量挺价能否见效存在不确定性。控量利于稳住价盘,但需配合渠道信心修复。新管理层若转型与控价节奏失衡,容易出现渠道去库存压力,短期基本面修复难度不小,增长目标仍要看终端真实动销。
【业绩承压】
今年上半年,舍得酒业的盈利与营收压力在季度、产品及渠道方面同步显现。
分季度来看,舍得酒业盈利端呈现剧烈分化。舍得酒业一季度营收14.81亿元,实现归母净利润2.32亿元;进入二季度,经营形势急转直下,单季归母净利润由盈转亏,亏损0.86亿元,单季营业收入8.06亿元,同比下滑约28%,盈利压力集中爆发。对比来看,2025年二季度舍得酒业归母净利润为9717万元。
产品结构层面,公司核心基本盘中高档酒明显承压,上半年中高档酒实现营收15.39亿元,同比下降22%。该板块是舍得酒业的主要收入来源,占酒类总收入比重由去年同期的81.6%回落至75.55%。与之形成反差的是普通酒板块,普通酒板块增长势头良好,实现营收4.98亿元,同比增长11.97%。
渠道端收缩态势仍在延续。经销商数据显示,上半年舍得酒业酒类产品新增经销商114家,退出经销商186家,报告期末合计经销商2453家,较2025年末净减少72家。
从市场维度来看,省内、省外市场营收全线录得下滑。四川大本营虽相对抗跌,实现收入7.60亿元,同比仅微降2.92%;省外市场压力更为突出,收入12.77亿元,同比大跌21.89%。
舍得酒业的业绩曲线在近几年划出了一道明显的抛物线。2022年至2023年,公司营收、利润一路冲高,2023年站上阶段性顶峰,全年营收70.87亿元,归母净利润17.69亿元,是本轮周期的高点。但顶点过后增长戛然而止,2024年业绩断崖式回落。
根据舍得酒业的财报数据,2024年、2025年以及2026年上半年,舍得酒业的营业收入分别为53.57亿元、44.19亿元、22.87亿元,归母净利润分别为3.46亿元、2.23亿元、1.45亿元。
值得注意的是,舍得酒业2025年净利润为2.23亿元,盈利规模已经倒退至2018年之前的水平。
同时,2024年、2025年以及2026年上半年,舍得酒业营业收入同比分别下降24.41%、17.5%、15.34%,归母净利润同比分别下降80.46%、35.5%、67.26%。
频道推荐



