


文/图 刘兴旺 江南都市报全媒体记者陈阳
每月缴纳38.25元为“毛孩子”买保险,本想多一道保障,结果保险生效后,宠物生病却遭拒赔……近日,南昌的胡女士遭遇“糟心事”,“国泰财产保险有限责任公司(以下简称‘国泰产险’)认为此前宠物拉肚子跟这次疾病有关联,但提供不出任何关联证据。”胡女士表示,希望保险公司能根据合同约定进行理赔。
截至目前,国泰产险暂未回应此事。律师表示,保险公司拒绝赔付缺乏事实和法律依据。关于此事,本报还将持续关注。
记者在调查中发现,宠物保险理赔难并非孤例,涉及情况多种多样,如果你也遭遇宠物保险理赔纠纷,可联系本报记者:15070985791(陈),让我们一起维护“毛孩子”的相关合法权益。
“毛孩子”生病申请理赔遭拒
今年6月,胡女士在“国泰产险”为宠物“小七”(比熊犬)办理了一份宠物保险。根据投保须知,保险责任分为意外医疗保险责任、疾病医疗保险责任两种,其中疾病医疗保险责任明确“在保险期间内,本保险合同载明的被保险宠物在等待期届满后罹患本保险合同约定的疾病,且在本保险合同约定的宠物医疗机构接受治疗的,对于被保险人就被保险宠物实际支付的必需且合理的医疗费用,保险人按照本保险合同的约定负责赔偿。”
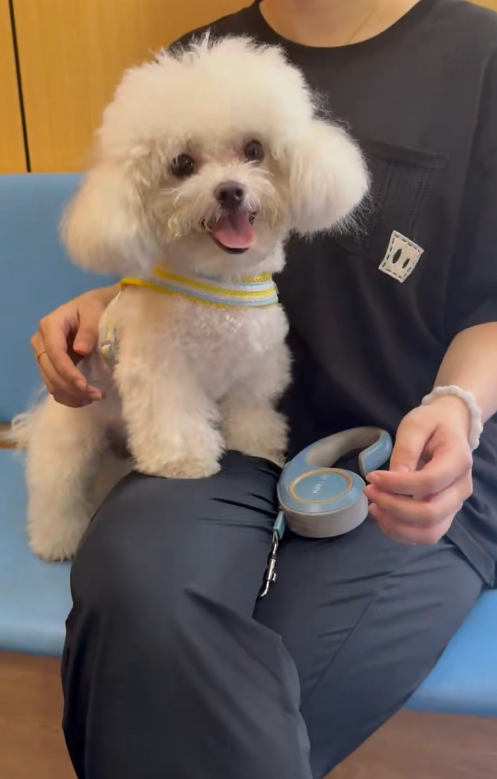
“双方约定,保险第一个月为免费试用,保期7月31日生效,单次事故赔付上限门诊1200元,手术2000元。”胡女士购买的保险为“升级版”,保费缴纳为每月38.25元。
8月2日,“小七”出现跛行、四肢发抖、发热等情况。胡女士当即带它到宠物医院救治,经多项检查,宠物医院诊断为不明原因疼痛、呼吸道支原体病、重度炎症,并开具了治疗药品。
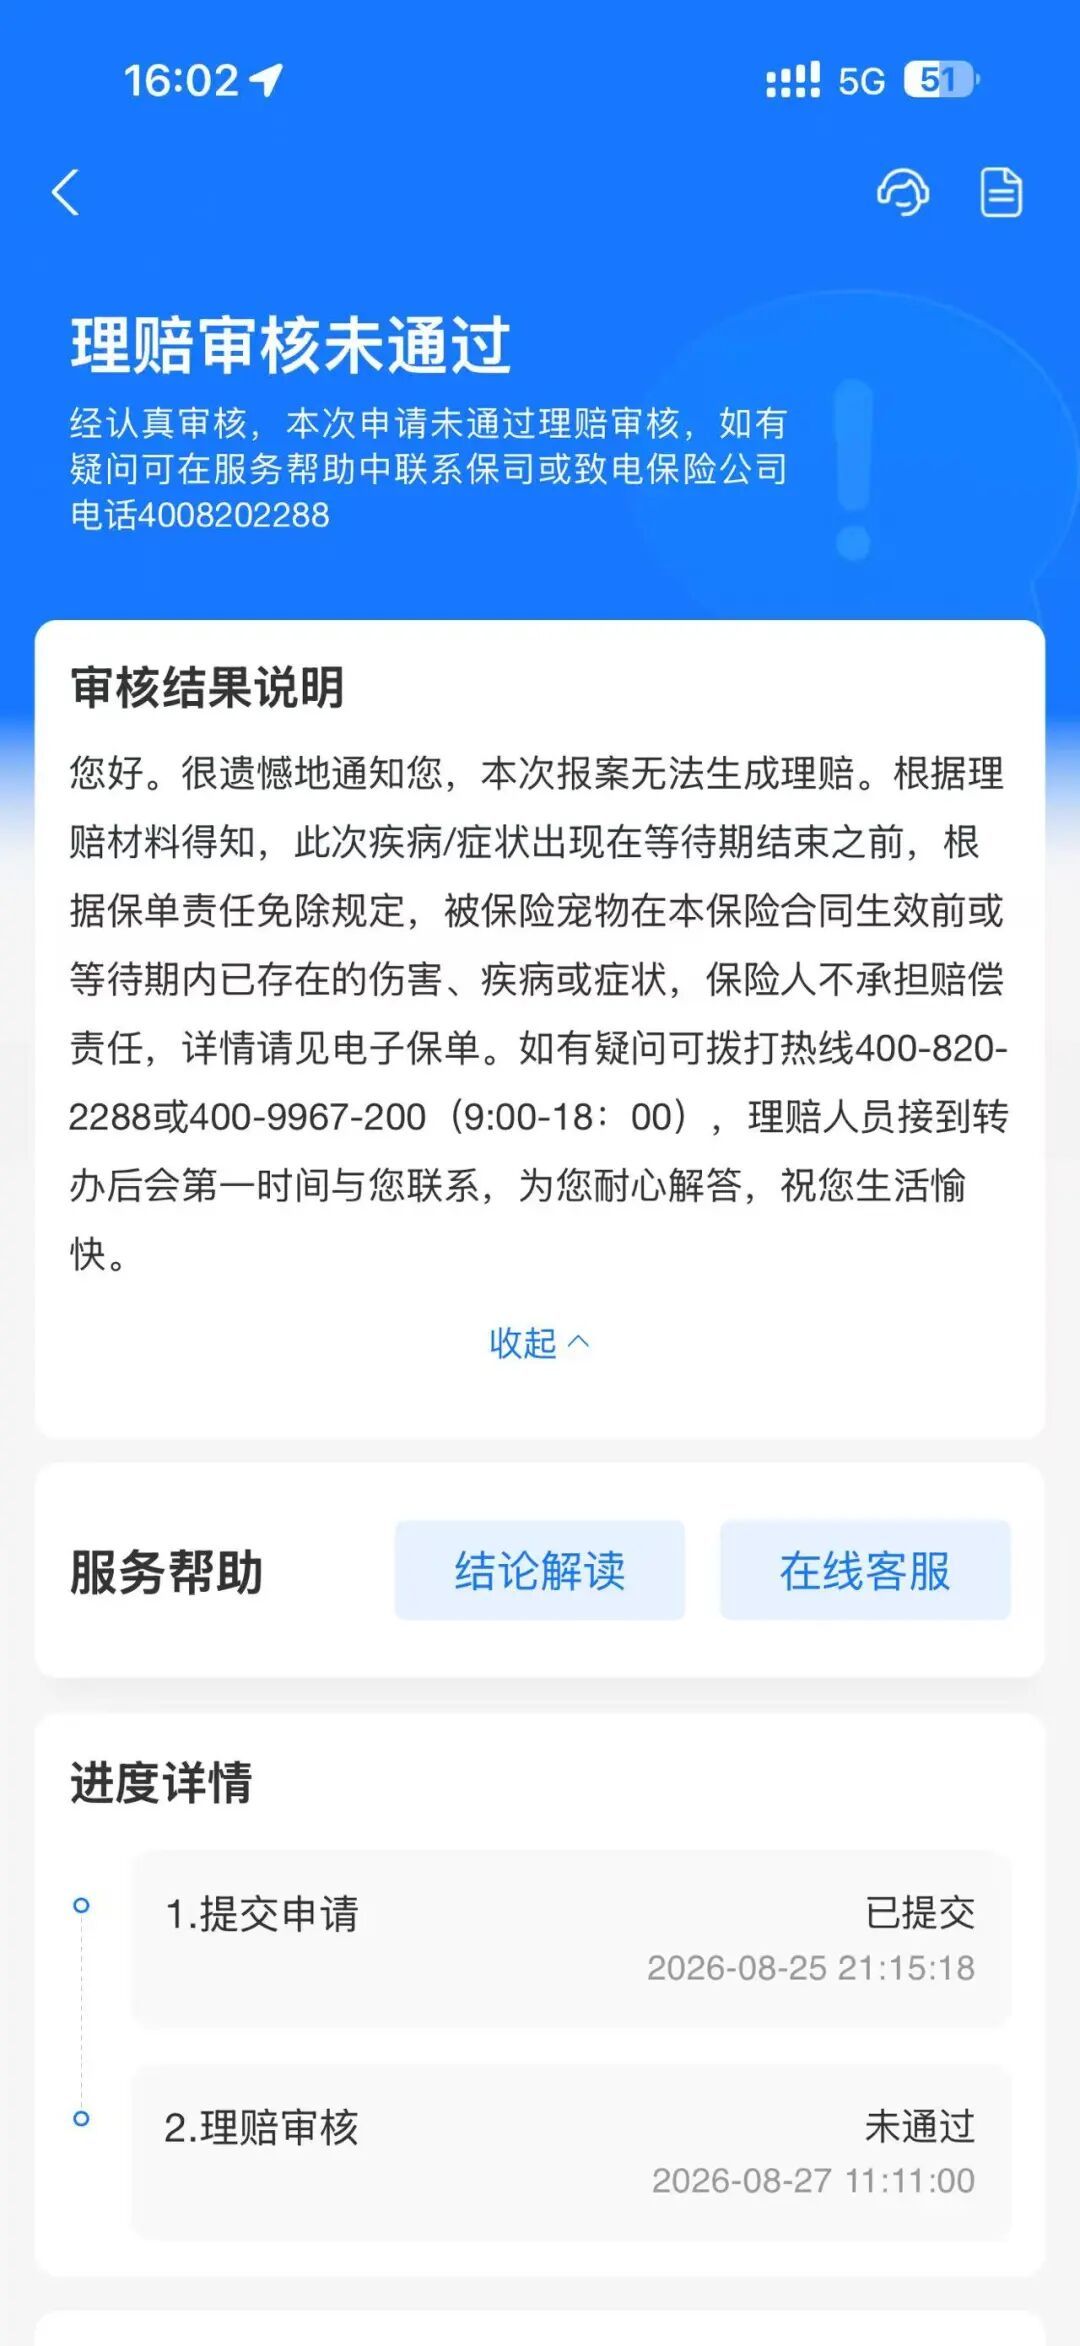
治疗结束后,“小七”逐渐康复,胡女士总计花费2000余元。想到自己买了保险,当即线上申请保险理赔。8月27日,理赔审核显示“未通过”。审核结果说明为“根据理赔材料得知,此次疾病/症状出现在等待期结束之前,根据保单责任免除规定,被保险宠物在本保险合同生效前或等待期内已存在的伤害、疾病或症状,保险人不承担赔偿责任。”
调查:多名网友反映类似情况
“保险公司的人也联系我了,她说在保期生效前,‘小七’就已经生病了,故不能索赔。”胡女士表示,7月29日,“小七”确实因为吃了一个未放进冰箱的罐头,出现拉稀。但这与呼吸道支原体无关。根据当时宠物医院出具的诊断结果显示,“小七”的病情为腹泻、重度炎症。
“保险公司的人跟我说病情有潜伏期,但又无法拿出证据佐证其说法。”胡女士表示,如果保险公司确实能证明“小七”两种病是有关联的,她也可以放弃索赔。但保险公司只是单方面通知她,让她觉得很不理解。按照国泰产险的逻辑,所有的病都可以说有潜伏期了,那就都可以不赔偿了?
记者在黑猫投诉上搜索发现,所涉关键词“国泰产险”帖文达1819条。胡女士的遭遇并非孤例。有网友反映,宠物球球在等待期结束后首次就医,确诊呼吸道感染,同步完成猫呼吸道六项PCR检测,所有病毒、支原体、衣原体结果全部阴性,医学上排除了所有慢性、潜伏性、既往呼吸道疾病。但保险公司仅凭借等待期前病历里一句间断流鼻涕,强行将短期应激轻微症状认定为既往症,单方面扩大免责条款边界,直接全额拒赔。也有网友反映,保险生效期间看病不给报销,结束后很长时间第二次看病,依旧不给理赔。
9月23日,记者联系了“国泰产险”客服,并将胡女士的情况进行了反馈,截至记者发稿前,对方仍未给出回应。
律师:保险公司拒绝赔付缺乏事实和法律依据
保险公司拒赔情况是否合理?对于消费者而言,又应该如何维护自身权益?
对此,江西华罡律师事务所律师祝融表示,该案例中保险公司拒绝赔付的理由没有事实和法律依据,违背了保险法的相关规定。根据保险法第十七条,格式条款要作出提示和明确的说明,要向投保人非常详细和明确地说明哪些情况属于拒绝赔付的情形,如果未作明确说明,则对投保人不产生约束力。保险法第三十条规定,如果双方对于合同中约定的格式条款产生不同的理解,应当按照有利于投保人的角度进行解释。因此,保险公司主张胡女士的宠物后续病症存在潜伏期,且在投保前已经有腹泻为由拒绝理赔,则应当提供证据证明存在免责事由。比如提供医疗诊断证明在投保前确实已经患病,且要证明之前的潜伏期腹泻与后续疾病有明确关联。如无法证明则属于保险公司的事后主观推测,不能作为拒赔的事实理由依据。关于合同中的等待期约定,根据以往判例可知,保险公司若主张等待期内已经患病,必须证明当时已经有医学确诊或者当时的症状与之后的疾病存在直接必然的因果关系,否则不能以此为理由拒赔。所以,从法律的角度而言,提出免责主张的一方必须提供充分的证据和法律依据,否则其免责主张不能成立。
关于此事,本报还将持续关注,如果你也遭遇宠物保险理赔纠纷,可联系本报记者:15070985791(陈),让我们一起维护“毛孩子”相关合法权益。
来源:大江网-江南都市报
频道推荐