点外卖背贷款即将终结,美团月付、京东白条清理了吗?
点个外卖、买件衣服,支付页面上一个鲜艳的“立减”按钮、一行灰色的小字,就可能让消费者在不知情中背上消费贷款。近日,大江调查记者调查发现,美团月付、京东白条等互联网信贷产品通过前置推荐等方式,“诱导”用户开通信贷服务,甚至逾期后面临高额罚息。
随着9月30日《金融产品网络营销管理办法》施行日期临近,支付与信贷将被强制“隔离”。这是否能终结“无感借贷”乱象?记者调查发现,新规生效前的9月28日,美团月付、京东白条等还在显眼位置;到了9月29日,平台才匆匆把这些选项撤掉。
制图:李逸轩
“没回过神就开通了月付”
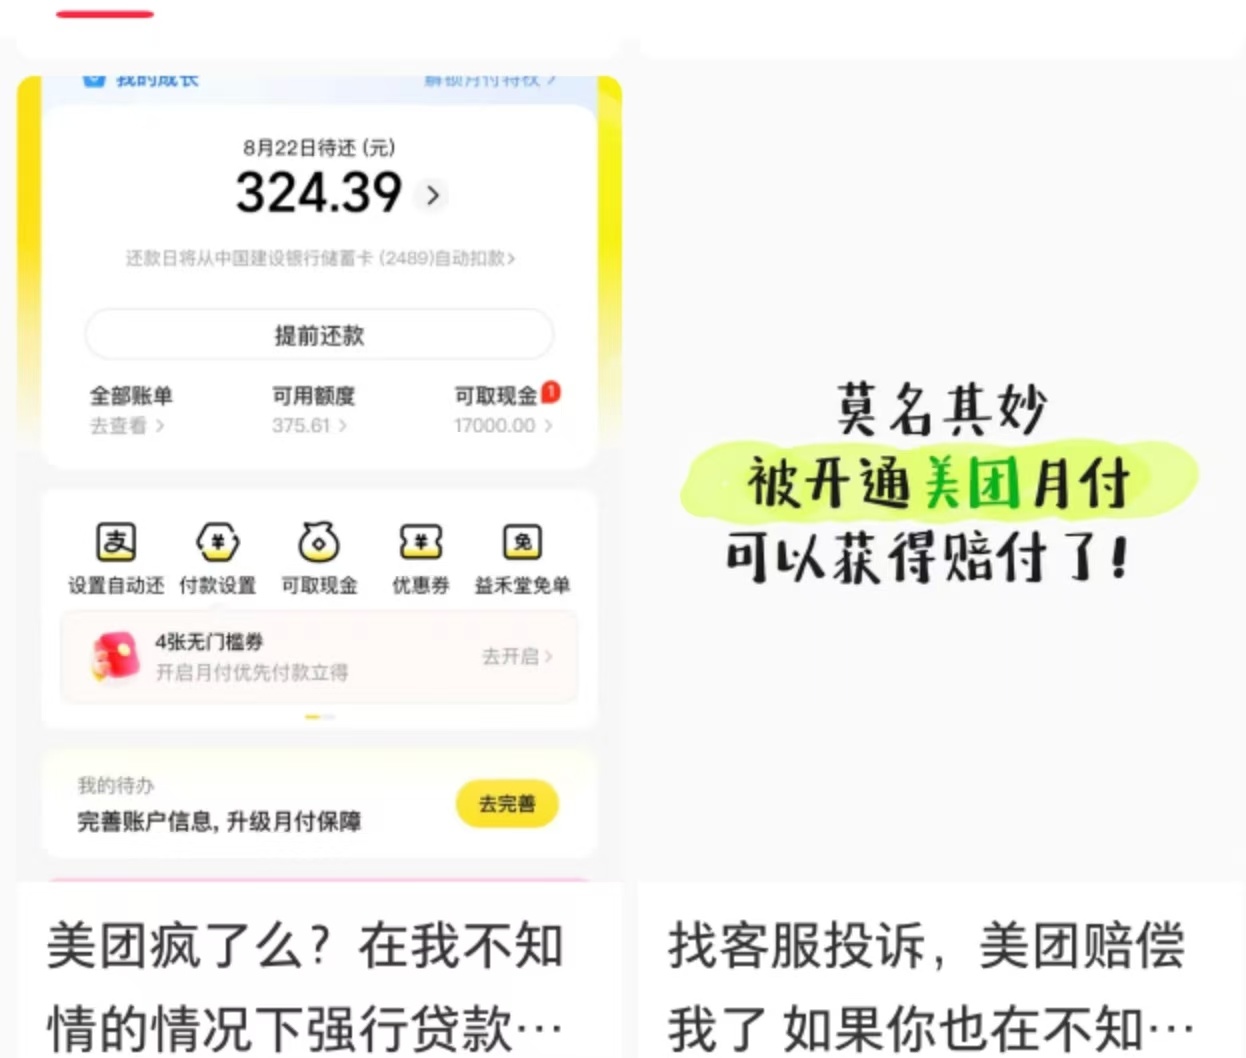
社交平台关于“美团月付”的投诉
郑州市民张先生向大江调查记者讲述自己的经历,家中长辈经常收到提醒还款的短信,问怎么关掉。张先生询问后才知道,长辈们平时用美团买东西,不知什么时候就被开通了美团月付,“他们根本不知道什么叫‘月付’,只看到付款时有优惠就点了”。
张先生自己也曾是“中招者”,今年1月他在美团点外卖后,支付页面弹出一个窗口,他没注意到屏幕下方的小字,还没回过神手机屏幕就显示开通了“美团月付”。他说,作为年轻人,自己都会被支付页面多种提示优惠支付方式迷惑,上年纪的消费者更难辨别。“谁知道外卖平台藏着贷款,长辈本来就分不清支付和借贷的区别,误操作一次就可能开通一个信贷产品。”张先生也试过帮长辈关闭月付,但往往“下次又冒出来”。
“支付立减”优惠?实则开通信贷功能
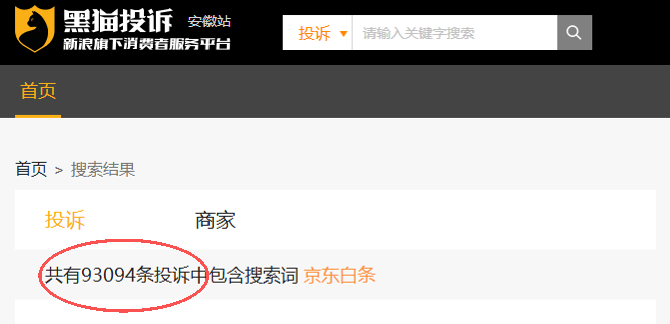
黑猫投诉平台关于京东白条的投诉
除了美团月付,社交媒体平台上也有网友反映,自己在被诱导的情况下开通了京东白条,相关经历引发不少共鸣。该网友称,今年8月他在京东购物时,受到系统默认勾选的支付方式及“支付立减”优惠诱导,在未提供身份证信息的情况下,被开通了京东白条信贷服务,并直接完成了付款。此后,京东白条才要求他补充上传身份证。网友们在评论区表示,小额贷款一方面可能影响个人征信,另一方面,先使用款项再上传身份证的做法有“先上车后补票”之嫌,容易让消费者养成超前消费的习惯。
记者在黑猫投诉平台搜索发现,美团月付、京东白条等信贷产品的相关投诉合计超十万条,不少消费者反映“不知情被开通”“乱扣款”等问题。
实测:信贷选项被“鲜红提醒”
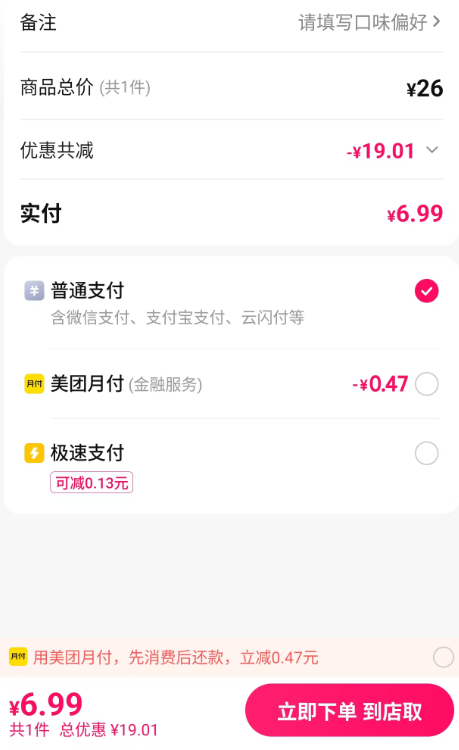
9月28日美团平台付款页面截图
美团月付是否存在诱导开通的情况?9月28日,大江调查记者实测发现,在美团平台的付款页面,支付方式分为普通支付(含微信支付、支付宝支付、云闪付等)、美团月付(标注“金融服务”)和极速支付三类,买单按钮旁的“立减X元”等按钮则被设置为鲜艳的红色。
即便消费者选择的是普通支付,跳转到订单页面后,美团月付仍会在后续支付中出现,并提示存在优惠。大江调查记者还发现,目前开通美团月付需要上传身份证;而记者今年3月开通月付时并未上传身份证,且已完成过一次付款,美团月付目前也提示记者需要补充上传身份证照片。
“易开难关”关闭入口层层设卡
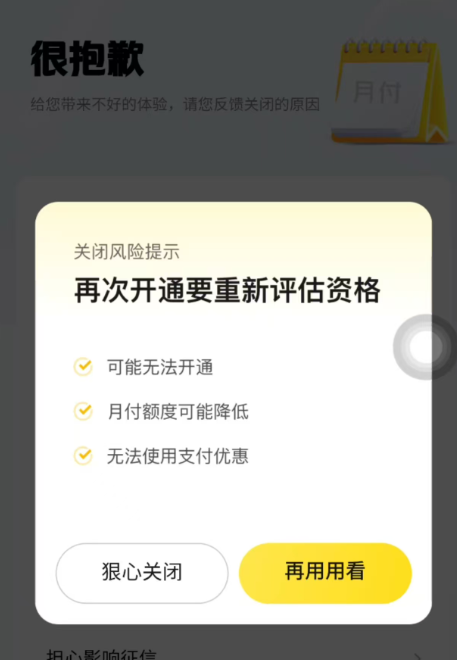
关闭美团月付页面
“易开难关”也是一大槽点。想要关闭美团月付,关闭入口隐藏在多层菜单之下,且会多次弹出“关闭后将失去以下权益”“再次开通要重新评估资格”等提示。
还有网友反映,开通月付后,还款页面也极具诱导性,不注意分辨还可能开通“美团借钱”等其他金融服务,直到银行卡“被扣款”才后知后觉。记者还发现,部分美团新用户付款时,支付页面并没有月付选项,而是显示“抱歉,你暂无申请资格,服务正在逐步开放”。
正常支付被隐藏在“更多支付”里
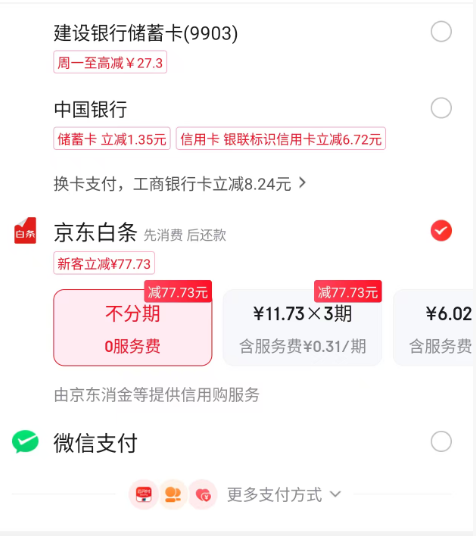
9月28日京东平台付款页面
9月28日测试时,京东平台付款页面的排序则是京东支付、京东白条、微信支付,而在下方“更多支付方式”一栏中,云闪付等支付方式被隐藏。京东白条下方以灰色小字提示“先消费后还款”“由京东消金等提供信用购服务”。
开通京东白条时,如果点击“查看协议”的小字,会发现填写手机号即意味着签订《信用付款服务协议》《信用赊购服务协议》等9个文件。协议中写明,京东平台还会收集本人的银行卡信息、地址信息、职业信息、身份证明影像件、个人生物识别信息、位置信息、设备信息等。
逾期按天计罚息还影响征信
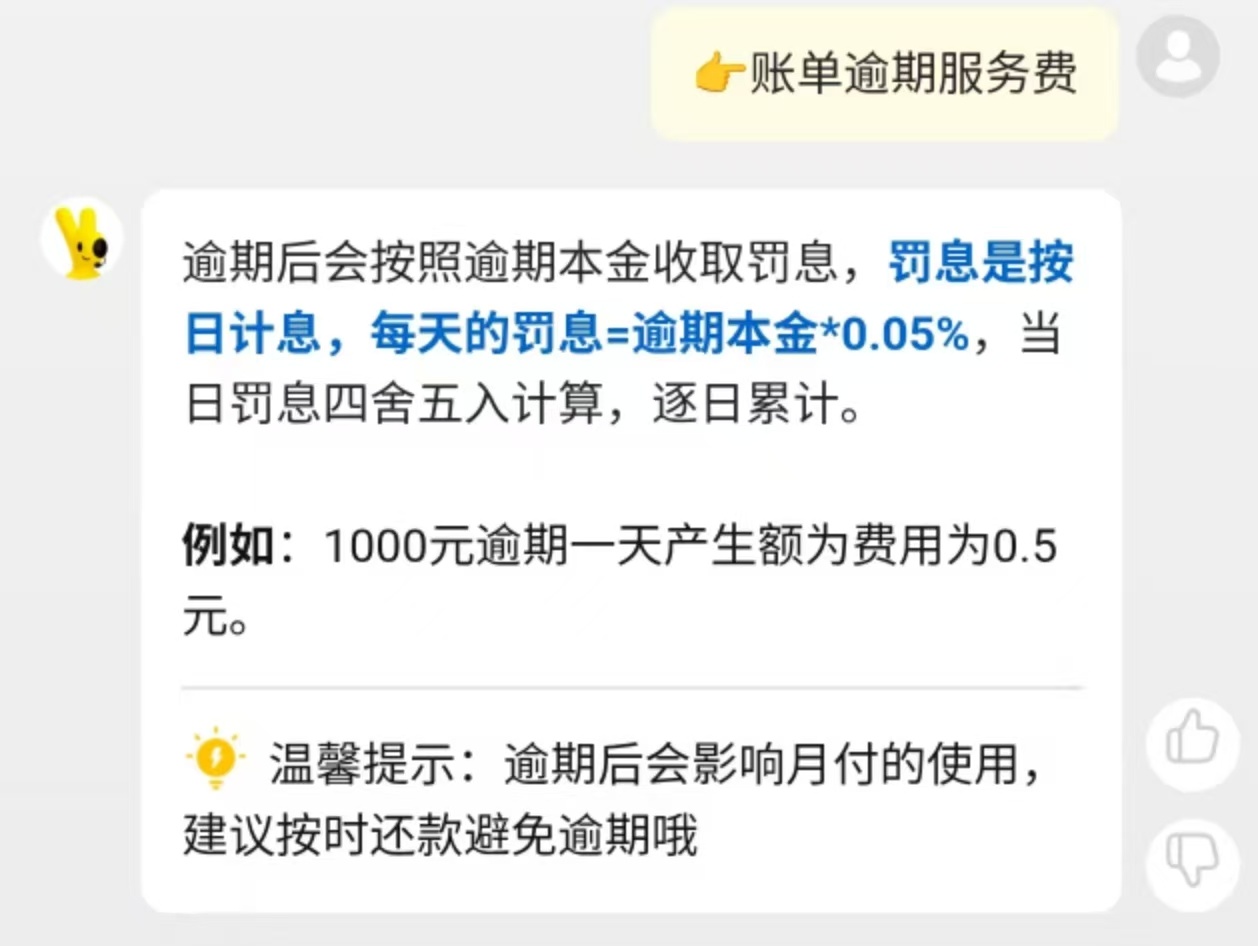
逾期日利率为0.05%
除了开通环节的“套路”重重,一旦消费者未能及时还款,随之而来的逾期成本同样不容小觑。
大江调查记者查阅美团月付授信付款合同发现,合同明确约定逾期日利率为0.05%,折合年化利率约为18.25%。这意味着,若消费者逾期未还1000元,每天将产生0.5元的罚息,逾期一个月(按30天计算)罚息即达15元。百度百科词条也显示,美团月付逾期后罚息按天收取,且逾期记录会在个人征信中体现。
京东白条的逾期成本同样不低。据京东白条客服介绍,若最后还款日未还清,将从还款日当天起按日产生日服务费和违约金,两项费用按日累计:日服务费按应付未还金额的0.05%每日计收,违约金按应付未付总金额的0.015%每日计收。
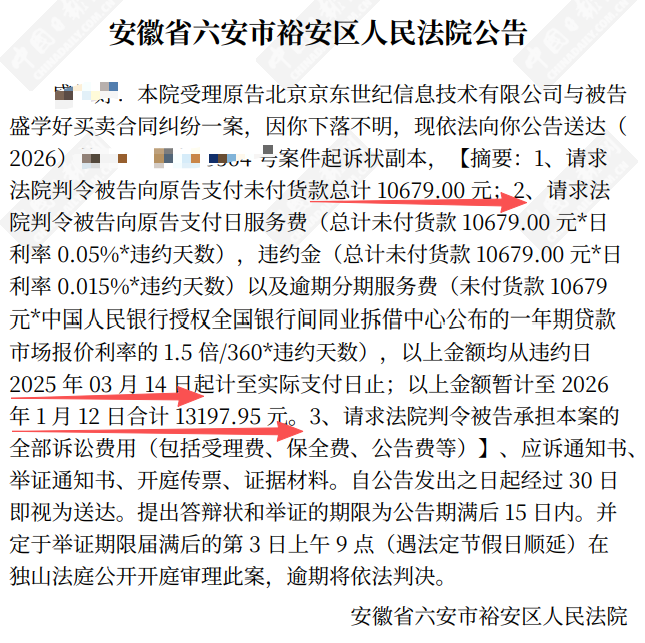
2026年5月,中国日报网刊登的一则法院公告显示,一名京东白条逾期用户被诉请支付日服务费、违约金及逾期分期服务费。该用户起初未付货款总计10679.00元,相关费用自2025年3月14日起计算至实际支付日止;暂计至2026年1月12日,合计已达13197.95元。
新规:贷款、理财入口必须移出主支付列表
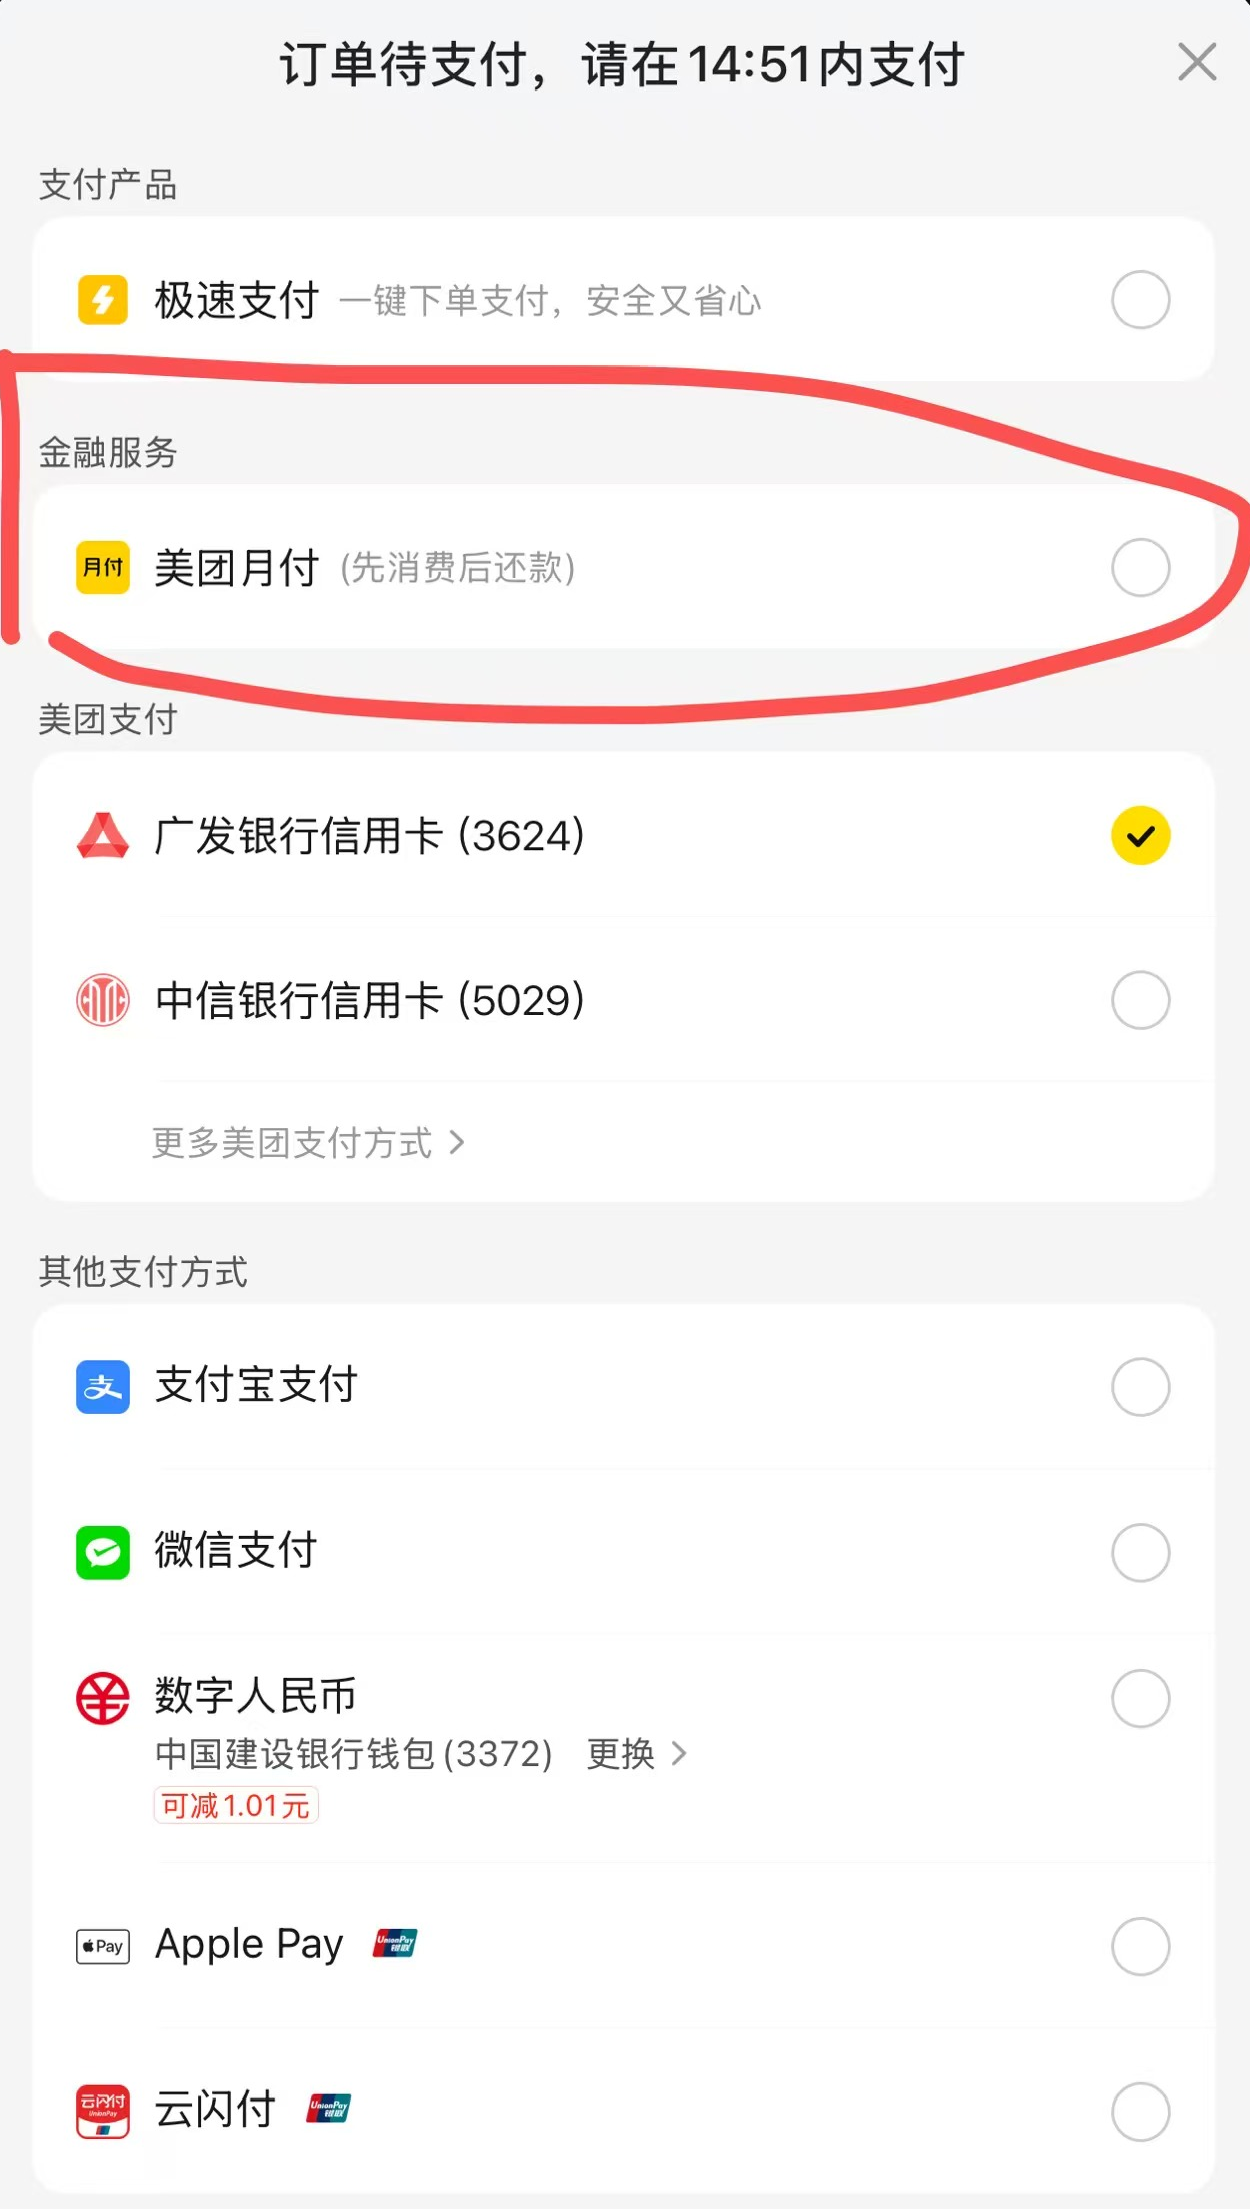
贷款、理财入口必须移出主支付列表
9月30日,中国人民银行等八部门联合印发的《金融产品网络营销管理办法》正式施行。这意味着,白条、美团月付等信贷产品要放置在独立专区;不得默认勾选信贷产品,不能放在支付选项首位,也不能在付款页面用“立减”“免息”等话术诱导用户。
北京大成(南昌)律师事务所合伙人张欢律师表示,如果消费者在未充分知情的情况下被默认选择信贷支付,实质上是在未明确同意的情况下缔结了借贷合同,除了利息之外,用户借款可能还承担高额“服务费”,导致实际年化利率超过银行,这种做法涉嫌侵害消费者的知情权和自主选择权。
根据《金融产品网络营销管理办法》第八条、第十条和第十五条,营销内容必须真实准确,不得使用诱导性用语,组合销售不得设定为默认同意。若经营者未对信贷支付这一重大利害关系条款履行显著提示和说明义务,消费者可主张该条款不成为合同内容或认定无效。
新规划定红线,非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项,不得为贷款、资产管理产品等金融产品提供营销服务。张欢认为,信贷产品不得以支付工具形式出现,贷款、理财入口必须移出主支付列表。
9月29日平台撤下新用户月付、白条选项
针对支付页面存在信贷产品等问题,大江调查记者分别联系了美团和京东平台的客服。
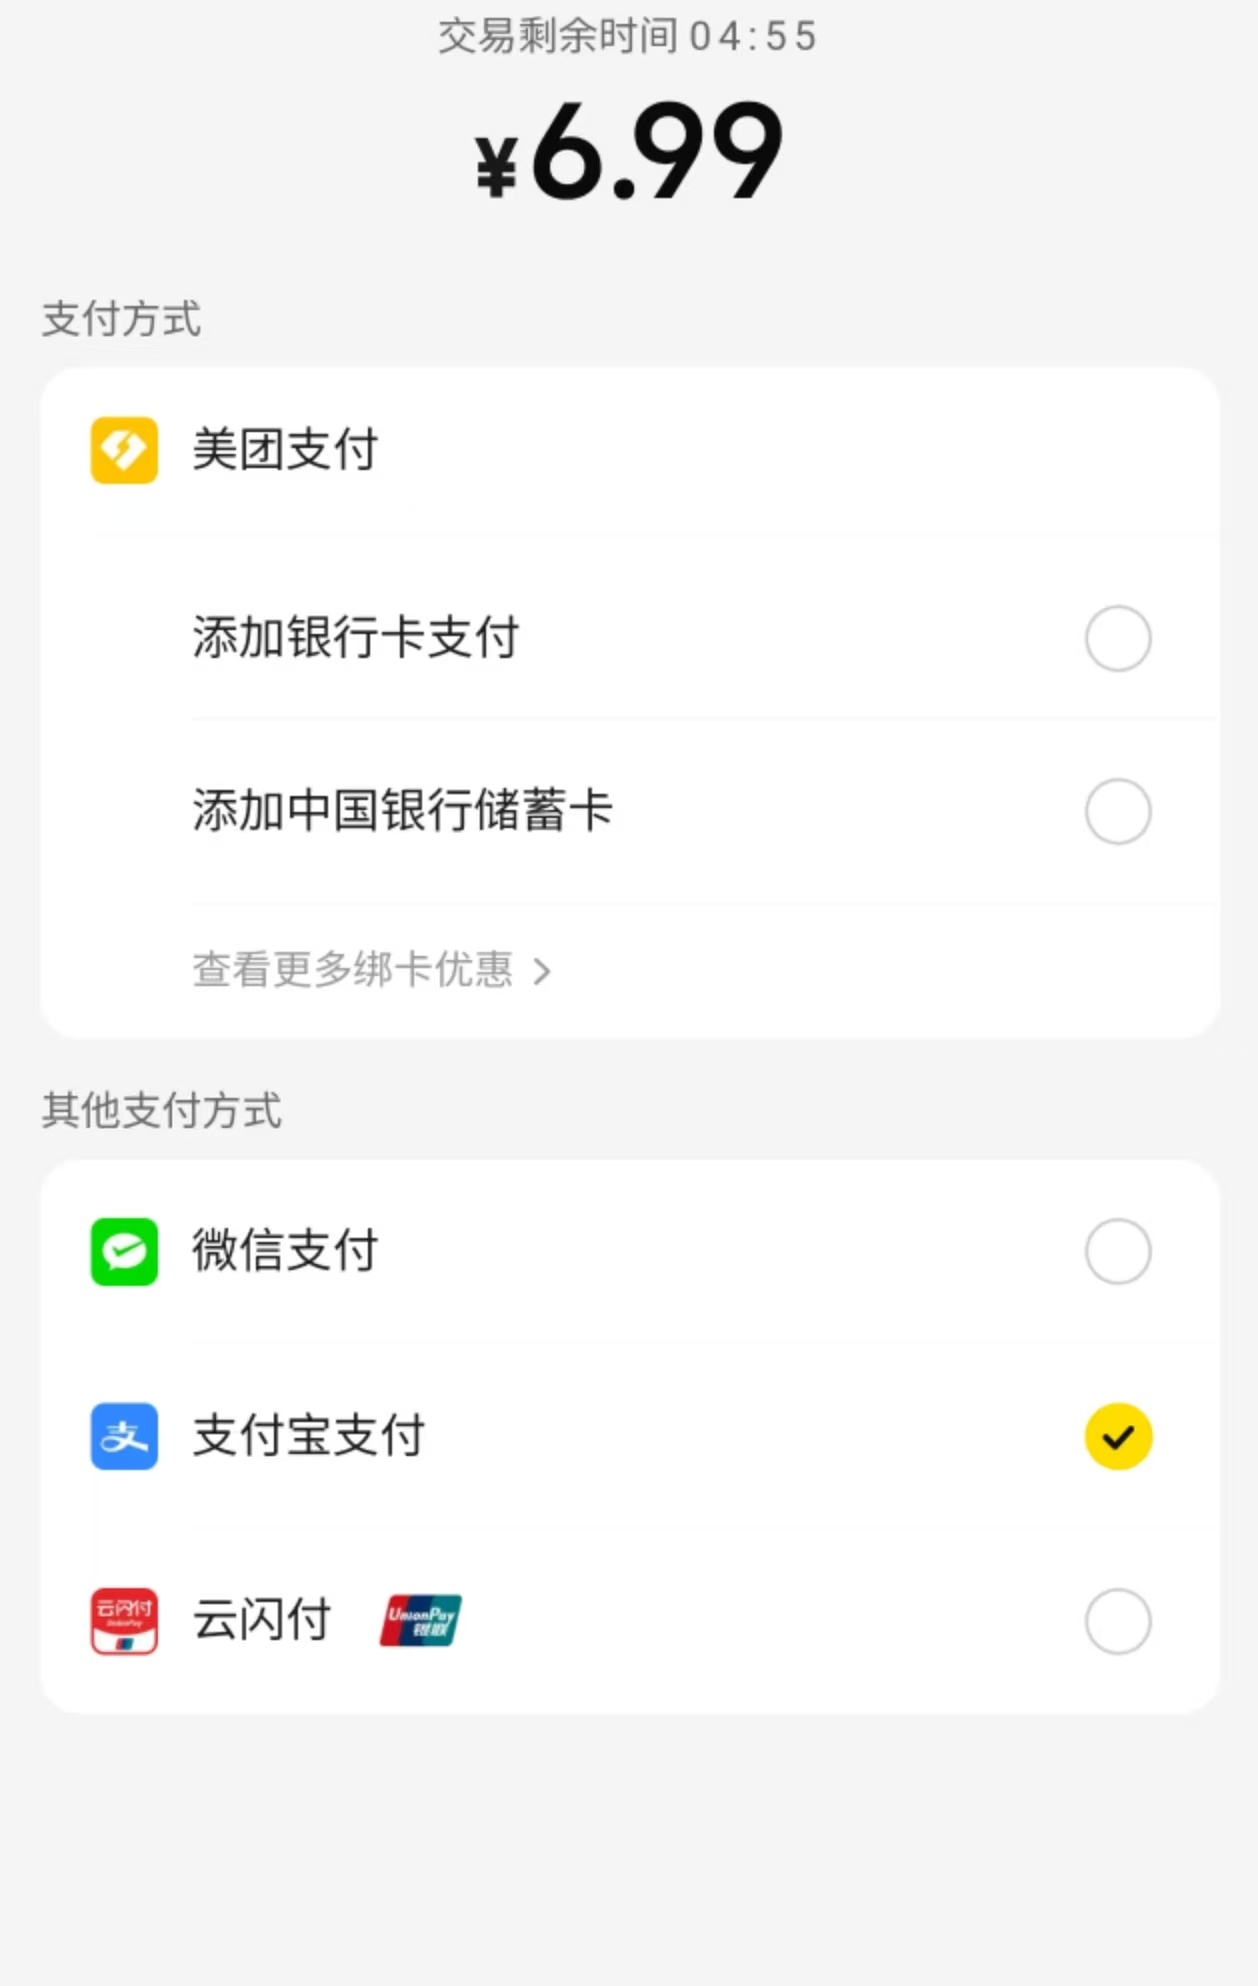
9月29日美团平台付款页面
美团平台工作人员表示,美团月付已按合规要求在收银台进行了区隔展示。对于用户不知情开通月付的情况,该工作人员称,平台对开通用户已设置多重限制:只限于18-55岁,18至23岁用户需额外签订非学生承诺;区域上,仅覆盖具备展业资质的区域;此外还有其他风控限制。该工作人员还表示,月付开通后,在还款日一周前就会陆续通过短信和电话提醒用户还钱。在这些配套措施下,因不知情开通而产生利息的情况并不多。
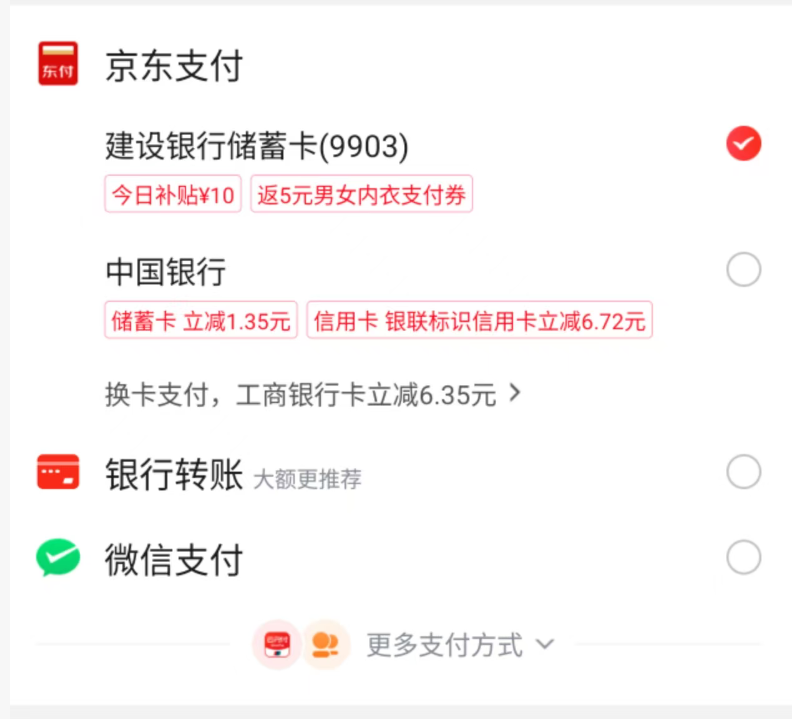
9月29日京东平台付款页面
京东平台客服在收集记者信息后表示会联系解答,但截至发稿,记者仍未获得回应。不过记者发现,9月29日,针对未开通京东白条的用户,京东平台已撤掉相关选项;美团平台也对未开通月付的用户撤掉了月付选项。
9月30日,《金融产品网络营销管理办法》将正式施行。支付与信贷被强制“隔离”后,美团月付、京东白条等信贷产品是否还会以“优惠”等方式诱导用户开通,大江调查将持续关注。
大江快评:莫把收银台变成放贷柜台
支付页蹦出个红包;手一滑,脸一刷,手机上就多了个“月付”“白条”。我不就点了个饭,怎么还欠上钱了?
这类信贷金融服务,和普通支付并排坐,“立减X元”红得生怕你看不见。可一笔10679元的欠款,一年就滚到13197.95元。
平台当然算得精。外卖、电商是高频刚需,信贷产品往收银台一放,获客成本几乎为零。用户不用主动申请,只要在“优惠”面前顺手一点。你以为自己省了钱,平台那边已经默默记了一笔贷款。每一次点餐、每一次购物,都可能变成一次放贷机会。平台把心思都花在“怎么让用户顺手借钱”,而不是“怎么把服务做好”。
9月30日,《金融产品网络营销管理办法》正式落地。新规说得很清楚:非银行支付机构不得将贷款、资产管理产品等金融产品列入支付工具选项。但能不能管住乱象,还得看执行。离施行已经进入倒计时,一些平台才开始调整。
大家难免犯嘀咕:会不会换个名字、改个位置,又塞回来?会不会嘴上说“优化”,手上继续打擦边球?
说到底,入口放哪儿是技术问题,平台想赚什么钱是态度问题。一个负责任的平台,应该琢磨怎么让消费者花更少的钱、买更好的东西、少踩坑,而不是琢磨怎么把用户变成报表上的一个数字。技术可以便民,不该“设计”消费者。
收银台就是收银台,负责结账,不应制造债务。新规撕开了一道口子,真正的改变,还得看平台能不能从“放贷思维”回到“服务思维”。平台经济的价值,不是把多少用户变成借款人,而是把多少麻烦事变简单。
频道推荐