飞鹤财报增收不增利!前不久卷入一场异物风波 因产品质量问题屡遭投诉
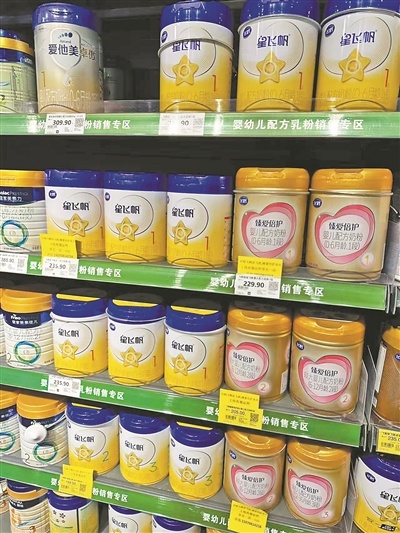
▲ 超市货架上陈列的飞鹤奶粉。
文/图 刘兴旺 江南都市报全媒体记者陈阳
打出“更适合中国宝宝体质”宣传口号的中国飞鹤日前交出了一份增收不增利的半年度成绩单。
财报显示,2026年上半年,飞鹤实现营收93.62亿元,同比增长2.3%;归母净利润8.37亿元,同比下降16.3%。
值得注意的是,在营收保持增长的同时,包含核心业务的乳制品及营养补充剂产品板块的增速却低于整体营收增速,这一现象引发了市场对其基本盘增长动力的关注。
同比微增
今年上半年,飞鹤营收增速重新转正。去年同期,飞鹤实现营业收入91.5亿元,比2024年同期下降9.36%。
虽然营收重回增长通道,但包含婴幼儿配方奶粉的乳制品及营养补充剂产品板块难言乐观。财报显示,今年上半年,飞鹤乳制品及营养补充剂产品对外销售收入92.17亿元,相较去年同期的91.43亿元仅微增了约0.8%,该增速显著低于2.3%的整体营收增速。
值得注意的是,在最新披露的半年报中,飞鹤未再按品类拆分婴幼儿配方奶粉产品、其他乳制品、营养补充品的营收数据,导致市场无法判断乳制品及营养补充剂产品板块0.8%的微弱增长,是否由核心的婴幼儿配方奶粉业务贡献。
事实上,作为飞鹤的基本盘,婴幼儿配方奶粉营收近年波动明显:2022年、2023年营收连续下行,2024年增速虽然由负转正,但营收规模仍低于2022年的水平,主业增长压力明显。
财报显示,2019—2025年,中国飞鹤婴幼儿配方奶粉产品的营收分别为125.38亿元、176.74亿元、215.15亿元、199.32亿元、178.77亿元、190.62亿元、158.68亿元。主业遭受挑战的背后,是国内婴配粉市场需求的持续萎缩。
净利下滑
中国飞鹤归母净利润下降是多重因素共同叠加的结果。
一方面,飞鹤的销售及经销开支的增加吞噬了净利润空间。2026年上半年,公司销售及经销开支为34.25亿元,同比增长7.9%,较去年同期的31.74亿元增加了2.51亿元,费用率从34.7%升至36.6%。
销售及经销开支的大幅增加严重吞噬了公司的利润空间。公司表示,主要由于广宣费用增加。
而销售费用的增加目前对业绩的拉动作用也相当有限。2026年上半年,销售及经销开支的增速远超营收增幅。
另一方面,2026年上半年,飞鹤行政开支高达8.83亿元,同比增长14.2%,占营收比例达9.5%,这一比例相较于去年同期的8.5%进一步提升,增加了1.09亿元,公司表示主要由于员工薪酬增加所致。
销售及经销开支与行政开支两项费用合计比去年同期增加约3.6亿元。
其他收入及收益大幅减少进一步拖累业绩。财报显示,2026年上半年,公司其他收入及收益总净额3.46亿元,而去年同期为5.4亿元,减少约1.94亿元,同比下降36%。飞鹤称主要是因为利息收入减少导致。
细分来看,公司上半年银行利息收入6293.6万元,比去年同期的7430.7万元减少约1137万元;其他利息收入3445万元,而去年同期为8829万元,减少约5384万元。
除此之外,政府补助也出现断崖式下滑,从去年同期的2.99亿元降至6675万元,进一步压缩了利润来源。
事实上,将时间线拉长可以发现,飞鹤的净利润承压并非短期现象。
2021年飞鹤的营收增速开始放缓,净利润同比率先出现下滑。2022年至2023年,飞鹤出现营收与净利润双双下行。进入2024年,飞鹤业绩暂时止跌回升,但净利润规模尚不及2020年高峰时期的一半。
财报显示,2020年至2025年,飞鹤的营收分别为185.93亿元、227.76亿元、213.11亿元、195.32亿元、207.49亿元和181.1亿元,营收增速分别为35.5%、22.5%、-6.4%、-8.3%、6.2%和-12.7%;净利润分别为74.37亿元、69.15亿元、49.48亿元、32.9亿元、36.54亿元和20.94亿元,净利润同比增长率分别为89%、-7%、-28.4%、-33.5%、11.1%和-42.7%。
第二曲线
核心产品竞争激烈,中国飞鹤开始寻求新增长。
面对核心业务婴幼儿配方奶粉产品承压,飞鹤近年来也在进行多元化业务布局,不断丰富其产品品类。除了婴幼儿配方奶粉产品外,飞鹤的业务版图还涵盖其他乳制品、营养补充品。
飞鹤还开辟了B端原料业务。今年上半年,飞鹤原料奶对外销售收入从去年同期的780.6万元增至1.46亿元。但这部分业务目前占比约1.6%,还难以带来可观的业绩贡献,远未形成规模效应,第二曲线仍在爬坡阶段。
除了拓展新品类,飞鹤还积极出海寻求增长。半年报披露,飞鹤在美国市场实现营收8514万元,同比有所下滑;加拿大市场营收为4235万元,同比有所增长,但两大海外市场合计占总营收的比重仅约1.4%,贡献十分有限,对整体业绩的影响也微乎其微。
异物风波
飞鹤曾凭借其创新的产品和持续的市场扩张,成功构建起国产婴幼儿配方奶粉的高端品牌形象。然而,在市场收缩及竞争加剧的情况下,其在质量管理方面仍需持续努力。
不久前,飞鹤还卷入了一场异物风波。今年8月,云南昆明一名消费者反映,其在冲泡飞鹤奶粉时发现多个1至2毫米大小的褐色颗粒,随即停止食用,并投诉至消费者权益保护部门。
对此,飞鹤回应称,经过显微红外光谱仪检测和淀粉碘显色反应检测后,确定该物质为淀粉。一方面奶粉产品的配方和生产环节,均没有淀粉成分添加;另一方面,生产环节中有多重异物预防装置,可排除该异物在生产环节产生或混入的可能性。飞鹤推测该淀粉类物质来源于外部引入。
与此同时,飞鹤因产品质量问题屡遭投诉。当前,在黑猫投诉平台上,飞鹤累计投诉量已达到1760条,大量投诉集中在发现异物等质量问题,以及虚假宣传、欺骗消费者等服务问题。有消费者反映购买的飞鹤奶粉中出现虫子,更有消费者提及,所购奶粉中出现毛发。
记者日前向中国飞鹤发去采访邀约,但截至发稿时仍未收到对方回复。
频道推荐



