姑父设局 智力残疾人沦为骗贷“工具人”!抚州多人获刑
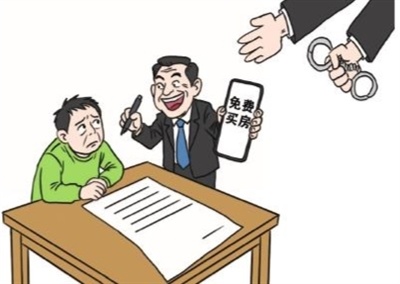
漫画/胡倬铭
一句“免费买房”的许诺,让四级智力残疾人游某成了犯罪团伙的骗贷“工具人”。游某的姑父串通他人伪造材料,将游某包装成房产买受人和百货店老板,从银行套取数十万元贷款。游某不仅未得分毫,还背负上了高额债务。近日,抚州市临川区人民法院以贷款诈骗罪分别判处王某有期徒刑一年九个月,并处罚金二万五千元;判处游某有期徒刑一年六个月,缓刑二年,并处罚金二万元;判处尧某有期徒刑二年,并处罚金三万元。
此前,同案犯徐某因犯贷款诈骗罪,被判处有期徒刑四年四个月,并处罚金三万元;因犯诈骗罪,被判处有期徒刑一年,并处罚金五千元,两罪并罚,判处有期徒刑四年十个月,并处罚金三万五千元。
文/赣法云客户端·新法治报 江子义 吴子懿 记者刘学龙
姑父设局套取贷款
游某是一名四级智力残疾人,也是低保对象。2023年1月,游某的姑父徐某找到他,称可以帮他“免费买房”。出于对亲属的信任,游某答应了。
接着,徐某串通贷款中介王某、房产中介尧某虚抬房屋交易价格套取银行贷款,隐瞒实际房价为32万元的事实,编造了一份金额为60万元的虚假购房合同。在徐某安排下,游某以自己的名义向银行申请了42万元住房按揭贷款。贷款审批下来后,扣除房屋款,剩余资金被徐某等人瓜分。游某不仅未得分毫,还背上了高额债务。
拿到不动产权证后,徐某等人并没有收手,而是打算利用游某名下的房产继续套取信贷资金。他们利用游某的身份证件,申请注册了百货店营业执照,并伪造银行流水和自建房证明文件,将身为低保户的游某包装成一个有实业、有资产的“优质客户”。同年2月,徐某等人向银行申请20万元贷款。银行审核后向游某名下银行卡放款11万元。这笔钱刚一到账,就被徐某等人掌控。
同年6月,徐某又以游某的名义办理汽车消费贷款12万元,购得的车辆被低价变卖套现。直到银行催收、扣划低保补助款,游某的家属才惊觉被骗,随即报警。
厘清刑事责任边界
案件移送检察机关审查起诉后,一道司法难题摆在承办检察官面前:作为四级智力残疾人,游某应如何承担刑事责任?
经司法鉴定评估,游某能够独立开展日常生活,但对复杂交易行为、文书签字背后的法律后果辨识能力存在明显缺陷。而共同犯罪成立的核心要件在于行为人主观上明知自己在参与违法犯罪活动。办案检察官没有简单依据其残疾身份直接免责或者定罪,而是结合三起犯罪事实逐一拆解、区分评价。
针对“零首付”购房、车贷的这两起诈骗,结合游某的智力水平,检察机关认定,他无法识别虚增交易价格这一核心诈骗手段,不具备共同犯罪所要求的主观明知,因此对这两起事实不追究游某的刑事责任。
但虚假百货店信用贷情形完全不同。游某长期生活在本村,清楚地知道自己根本没有开办、经营百货商店。即便智力存在缺陷,他也能够明白,向银行谎称自己是店铺老板、提交虚假材料申请贷款属于欺骗行为。据此,检察机关认定,游某对这起信用贷诈骗具备主观明知,应当就这起犯罪事实承担共同犯罪的刑事责任。
“部分犯罪嫌疑人到案后,以‘不知道自己在行骗’为由辩解,但结合全案证据,这些辩解均不能成立,属于无效辩解。”办案检察官表示。另外查明,两名涉案中介人员此前就使用过同类操作模式,只是以往按期还款,没有造成银行实际损失,未触发刑事追责,此次选择低保残疾人员作为目标,得手后直接断供,造成实际危害后果,最终落网。
检察官提醒:“零首付”购房往往隐藏着虚增房价、骗取银行贷款的风险,切勿因贪图便宜而成为共犯;身份证、营业执照等是公民个人重要的法律凭证,切不可出租、出借给他人用于贷款或注册公司,否则极有可能背上债务甚至面临刑事追究;对于智力残疾等特殊群体,家庭成员应多加关注,村委会、居委会以及社会力量也要加强关爱与保护,防止他们被不法分子利用。
频道推荐